
addactis® Capital Modeling
Ejecute Solvencia II sobre una base transparente, adaptable y fiable
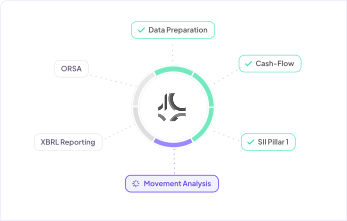
- Fórmula estándar, ORSA y QRT en una única solución
- QRT alimentados automáticamente
- +50 aseguradoras ya cumplen con Addactis
Diseñada y mantenida por los expertos de Addactis, la base se entrega en SaaS, listo para ejecutarse. Sus equipos de riesgos, finanzas y actuarial lo ejecutan, revisan y validan paso a paso, y puede reutilizar los modelos de pasivo que ya tiene, incluidos sus scripts de Python.



Una base de Solvencia II que no tiene que construir ni aceptar como una caja negra
Las aseguradoras suelen tener que elegir entre construir y mantener sus propios modelos de Solvencia II o adoptar una herramienta empaquetada cuyo funcionamiento les resulta opaco.
addactis® Capital Modeling ofrece una tercera vía: una base lista para ejecutarse, con metodologías y fórmulas documentadas que sus equipos pueden examinar y adaptar, incluso para cuestionar la fórmula estándar, y la posibilidad de conectar los modelos de pasivo que ya utilizan, a través de sus flujos de caja y parámetros o de sus scripts de Python.
Listo para ejecutarse
Parámetros de Solvencia II proporcionados por defecto, metodologías documentadas y versiones periódicas mantenidas por los expertos de Addactis.
Abierto a sus modelos
Utilice los flujos de caja generados por la solución o importe los de sus modelos de pasivo existentes, centrales y bajo shock. Sus scripts de Python también pueden ejecutarse como un paso de la misma cadena.
Bajo su control
Sus equipos ejecutan la base y validan cada paso, y cada parte puede adaptarse cuando necesite cuestionarlo. Cada ejecución queda trazada y es reproducible.
Individual y grupo
Consolide las entidades modelizadas en la solución o en software de terceros, con margen de riesgo de grupo, impuestos diferidos, QRT de grupo y ORSA de grupo en la misma cadena.


Por qué las aseguradoras dan el salto a addactis® Capital Modeling
Lo que Capital Modeling cambia realmente para su equipo
- Reduzca el trabajo de conciliación manual con controles automáticos de calidad de datos en origen
- Gane autonomía en la producción recurrente de Solvencia II, con los expertos de Addactis disponibles cuando los necesite
- Adapte la base a sus particularidades, desde sus propios flujos de caja y parámetros hasta sus scripts de Python, sin cambiar de herramienta

Diseñado para cada etapa de su proceso regulatorio
Datos fiables antes del primer cálculo
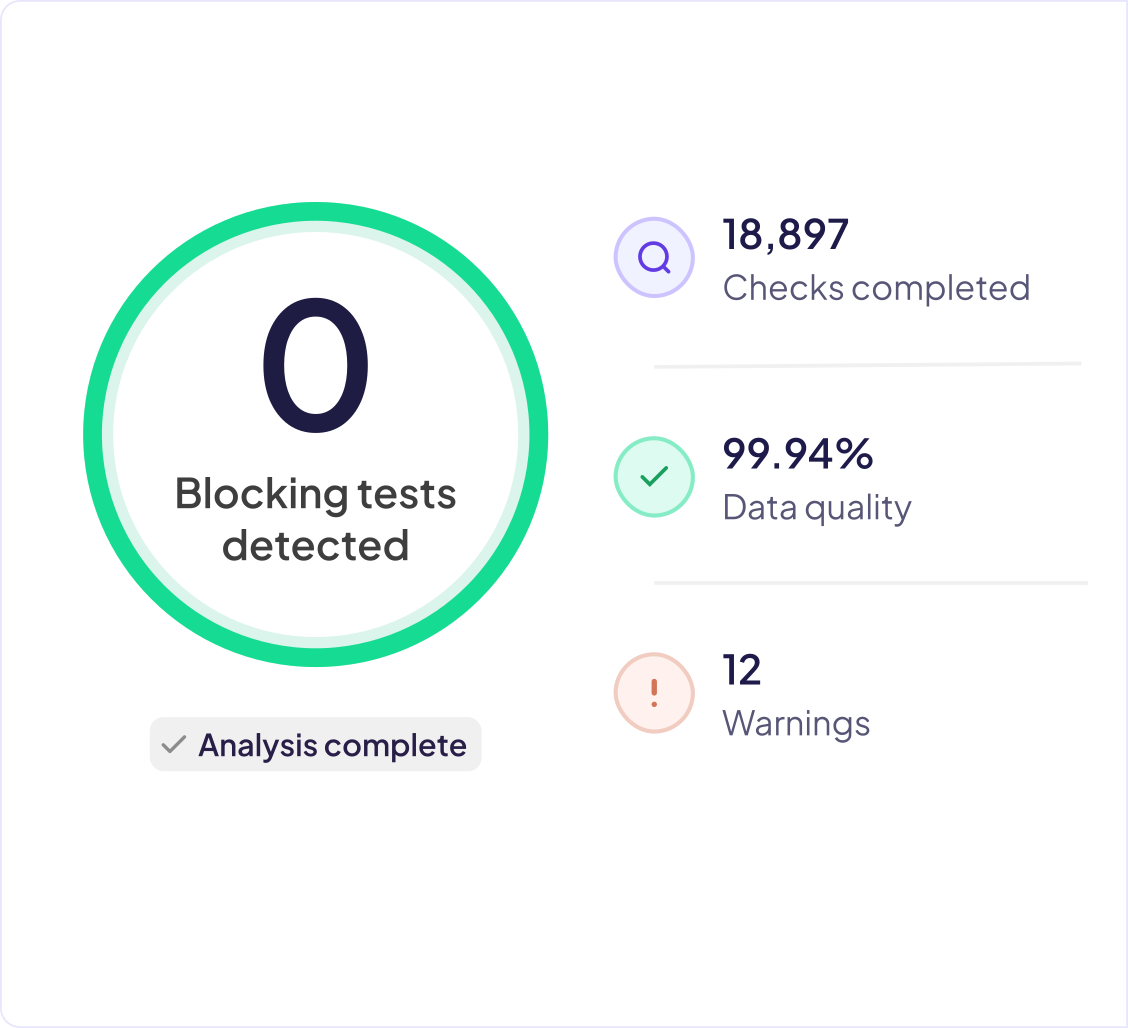
Cada equipo carga sus propios datos de entrada: contables, fiscales, financieros, de riesgos y técnicos. Los controles de calidad y coherencia se ejecutan en origen, de modo que las anomalías se detectan donde se producen y no al final de la cadena.
- Pasos de entrada separados por origen, con permisos a nivel de paso
- Controles de calidad y coherencia integrados, incluida la conciliación entre activos y contabilidad y entre pasivos y contabilidad
- Cargue sus archivos arrastrando y soltando o por SFTP, o aliméntelos directamente desde sus sistemas a través de nuestra API pública
- QRT alimentados automáticamente en addactis ONE para su reporting regulatorio, XBRL incluido
Su ORSA parte de su cierre, no de cero
Importe su proyecto de Pilar I validado, actualice solo lo que cambia y recalcule la fórmula estándar completa sobre el horizonte de su plan de negocio, con un escenario central y escenarios estresados.
- Reutilice su cierre de Pilar I como punto de partida del ORSA
- Proyecte el balance y la cuenta de resultados en visión prudencial y según la normativa contable francesa (French GAAP)
- Compare lado a lado los escenarios central y estresados
Cada cifra trazable, cada paso validado
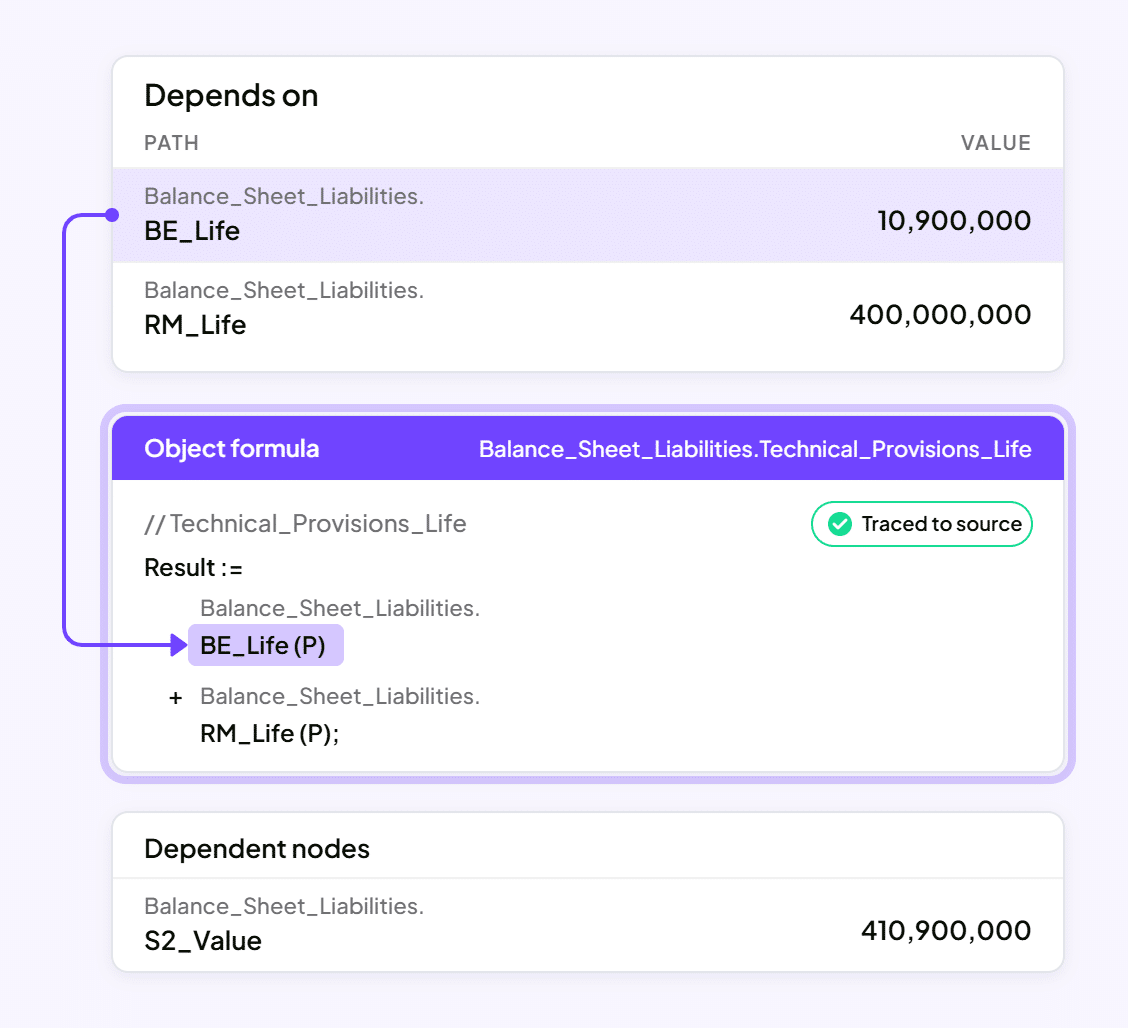
Construida sobre addactis® Platform, la solución separa el diseño de la ejecución. Sus equipos ejecutan el estándar con permisos por paso, y la persona adecuada valida cada paso antes de que alimente el siguiente. Un informe regulatorio es tan sólido como la pista de auditoría que lo respalda: cada cifra puede rastrearse hasta sus datos de origen y sus hipótesis.
- Validación a nivel de entrada, de paso y de proyecto, con roles de validador específicos
- Ofrezca a sus auditores una pista de cálculo documentada: cada ejecución conserva sus datos de entrada, sus resultados y la versión del modelo, y las ejecuciones validadas quedan bloqueadas
- Compare cada paso con su cierre anterior
- Exporte sus resultados a Excel con nuestro add-in, para conservar los informes que sus equipos ya conocen
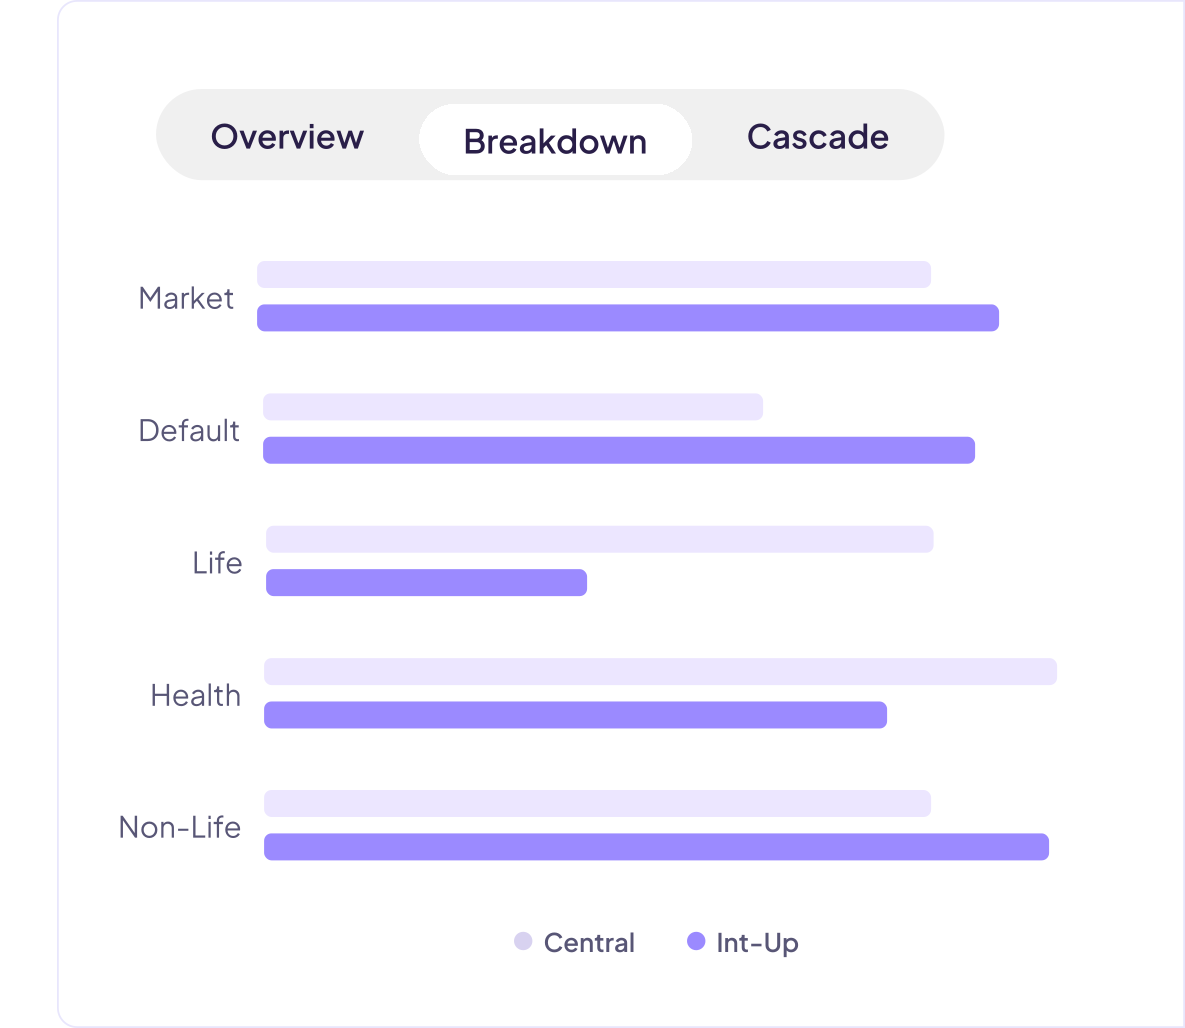
Pruebe su posición de solvencia sin reconstruir sus modelos
Capital Modeling cubre los cálculos en los que se apoya un equipo actuarial, desde las medidas transitorias y la capacidad de absorción de pérdidas de los impuestos diferidos (LAC DT) hasta el riesgo catastrófico (CAT) y varios métodos de margen de riesgo. Como las sensibilidades se ejecutan sobre su cierre validado, probar un shock de mercado o una acción de gestión ya no exige un proyecto específico.
- Revalore su cartera bajo sensibilidades de tipos de interés, renta variable, diferencial de crédito (spread), inmuebles e inflación
- Pruebe estrategias de asignación de activos y de reaseguro sobre su ratio de solvencia
- Compare lado a lado los métodos de margen de riesgo antes de elegir el que se incorporará a su balance
- Descienda desde su SCR hasta cada subriesgo, con fórmulas que puede inspeccionar
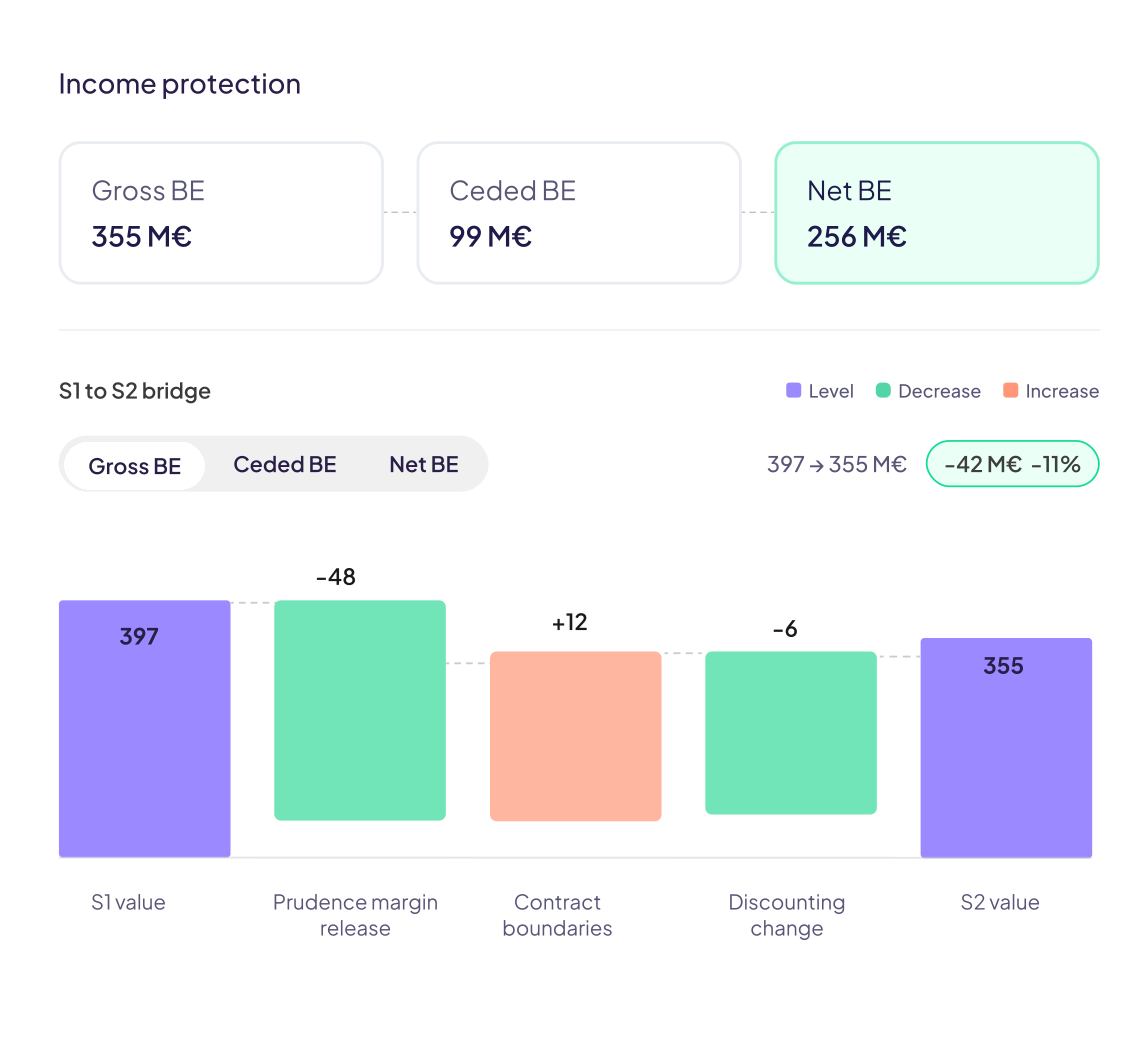
Dedique menos tiempo a producir Solvencia II y más a cuestionarlo
Elija la oferta que mejor se adapta a su proceso de Solvencia II
Todas las ofertas funcionan sobre la misma base de Solvencia II. Parta de lo que su proceso ya cubre y añada solo lo que necesite.
Basic
Pilares I y III, a partir de sus propios flujos de caja
- Fórmula estándar completa: SCR, MCR, margen de riesgo, diversificación, impuestos diferidos
- Balance prudencial y ratio de solvencia
- Datos actuariales de los QRT preparados
- Importación de sus flujos de caja y parámetros, centrales y bajo shock
- Negocio directo, aceptado y cedido
- Sin generación de flujos de caja
- Sin ORSA
Recomendado
Standard
Basic, más generación de flujos de caja
- Todo lo incluido en Basic
- Flujos de caja determinísticos y Best Estimate, incluidos los flujos de caja de cada shock de Solvencia II
- No Vida, salud y protección (mercado francés), vida sin participación en beneficios
- Generación de gastos
- Opción: Vida estocástico con participación en beneficios
- Sin ORSA
Corporate
Su ORSA, sobre los mismos datos y modelos
- Todo lo incluido en Standard o Basic
- Plan de negocio con nueva producción
- Proyección del balance, de la cuenta de resultados y de los KPI de Solvencia II
- Escenarios central y estresados
- Proyección y gestión de activos y pasivos
- Opción: ORSA para Vida estocástico con participación en beneficios
Opciones adicionales
Cada opción es compatible con los planes Basic, Standard y Corporate.
Informes
Completado de QRT, controles y XBRL
Consolidación de grupo
Cifras consolidadas de todas las entidades de tu grupo
Diseño
Construya sus propios modelos, procesos de datos y pasos de Python
Vida estocástico
ORSA para seguros de vida estocásticos con participación en beneficios
Todas las ofertas también están disponibles para el régimen de solvencia colombiano.
Todo lo que necesita saber sobre Solvencia II y Capital Modeling
Los objetivos de Solvencia II son:
- Reforzar la protección de tomadores y beneficiarios: garantizar que las entidades aseguradoras tengan la capacidad financiera necesaria para cumplir sus obligaciones con los tomadores de seguros.
- Profundizar en la integración del mercado de seguros de la UE: favorecer un mercado asegurador europeo más homogéneo y eficiente.
- Aumentar la competitividad internacional de las aseguradoras de la UE: ayudar a las aseguradoras con sede en la UE a competir a escala global gracias a un marco regulatorio sólido.
- Promover una mejor gestión de riesgos: incentivar a las aseguradoras a mejorar sus prácticas y capacidades de gestión de riesgos.
- Garantizar una mejor supervisión: ofrecer un marco que favorezca un enfoque supervisor coherente en todos los Estados miembros de la UE.
- Aumentar la transparencia y la rendición de cuentas: mejorar la transparencia de la situación financiera y de las operaciones de las aseguradoras, tanto ante los supervisores como ante el público.
Los tres pilares de Solvencia II están diseñados para reforzar la regulación del sector asegurador en Europa:
- Pilar I: requisitos cuantitativos
Este pilar exige a las aseguradoras mantener un capital suficiente para cubrir los riesgos que asumen. Incluye la valoración del balance prudencial, el capital de solvencia obligatorio (SCR), que es el capital necesario para absorber pérdidas significativas, y el capital mínimo obligatorio (MCR), umbral mínimo de seguridad por debajo del cual la solvencia de la aseguradora se considera insuficiente. - Pilar II: gobernanza y supervisión
Exige a las aseguradoras disponer de sistemas de gobierno sólidos y realizar periódicamente su propia evaluación interna de los riesgos y de la solvencia (ORSA). Este pilar se centra en la calidad de la gestión de riesgos, la estrategia y el proceso de supervisión. - Pilar III: transparencia y requisitos de información
Este pilar exige a las aseguradoras publicar información detallada sobre su perfil de riesgo, su sistema de gobierno y su solvencia. Incluye la publicación periódica del informe sobre la situación financiera y de solvencia (SFCR) para informar al público y a las autoridades de supervisión.
Capital Modeling le ayuda a cumplir Solvencia II en los tres pilares: capital, gobernanza y reporting.
Consta de 5 pasos:
- Paso 1: recopilación y gestión de datos
Recopile de forma eficiente todos los datos de entrada necesarios, independientemente de su origen, formato y tipo de conexión, garantizando la exhaustividad del perímetro. Gestione con fluidez los flujos de datos entre las distintas fases de transformación, preservando su trazabilidad e integridad. Los controles de calidad se aplican desde la entrada de los datos. Acceda a cuadros de mando de calidad, visión general y análisis de los datos. Añada una fase de entrada para cada equipo. - Paso 2: cálculo y análisis
Utilice nuestras bibliotecas actuariales avanzadas, enriquecidas con diversos casos de uso, para realizar con precisión todos los cálculos necesarios. Nuestras herramientas integradas admiten modelos actuariales complejos y ofrecen resultados sólidos y fiables. Las funcionalidades de parametrización permiten adaptar la solución a los mecanismos de sus productos. A lo largo de todo el proceso de cierre, los cuadros de mando presentan indicadores estándar para comprender, comunicar y supervisar los indicadores clave de valoración, proyección y solvencia. - Paso 3: reporting y cumplimiento
Genere informes completos que cumplan todos los requisitos regulatorios. Garantice el cumplimiento de la normativa de Solvencia II con una documentación transparente y detallada para auditores y partes interesadas. - Paso 4: revisión y toma de decisiones
Analice los informes generados para tomar decisiones informadas. Nuestra solución ofrece una visión en tiempo real del impacto en el negocio, la rentabilidad y los riesgos, como apoyo a la planificación estratégica y al pilotaje del negocio. Modelice con precisión los distintos escenarios de estrés definidos por el supervisor o por la alta dirección de la entidad. Compare los resultados de cada fase. Por último, compare distintos escenarios entre sí. - Paso 5: mejora continua y ajuste del riesgo operacional
Implante ciclos de retroalimentación para mejorar continuamente sus procesos y modelos actuariales. Manténgase al día de los cambios normativos y adáptese con rapidez para garantizar un cumplimiento y una eficiencia continuos. Obtenga la granularidad en la medición de riesgos que necesita para Solvencia II y para los futuros marcos de IFRS 17.
Nuestra solución Capital Modeling le ayuda a cumplir con una normativa en constante evolución, garantizando al mismo tiempo la excelencia técnica gracias a un acceso fluido a las cifras clave, las validaciones y flujos de trabajo digitalizados.
Al acceder a bibliotecas de modelos actuariales y a recursos completos, optimiza su rentabilidad y gestiona sus riesgos con mayor eficacia. Capital Modeling también contribuye a sus evaluaciones de Solvencia II, valoraciones y gestión de riesgos, para que gane tiempo.
Sí. La plataforma divide el proceso de producción en fases independientes (entrada de datos, modelización, agregación, reporting), de modo que los equipos actuarial, financiero y de riesgos pueden trabajar simultáneamente en sus propias fases, con permisos ajustados a su función. Cada equipo valida su fase antes de que esta alimente la siguiente.
Sí. Puede alimentar la solución con los flujos de caja y los parámetros de sus modelos de pasivo existentes, centrales y bajo shock, o dejar que la solución los genere. Con la opción Design, sus propios scripts de Python también pueden ejecutarse como un paso de la misma cadena, conservándose para cada ejecución sus datos de entrada, sus resultados y sus logs.