
Cinquième Cartographie des Risques pour les assurances et les réassurances
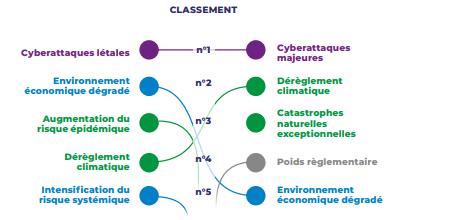
Ce baromètre, élaboré fin 2021 par la Commission Analyse des Risques de France Assureurs, a interrogé les directeurs métiers (assurance de biens, assurance de personnes, finance et investissement, réassurance) et les directeurs des risques. Pour chaque risque identifié, réparti en six catégories (économiques, environnementaux, sociétaux, technologiques, politiques et règlementaires), ils ont évalué la probabilité d’occurrence et l’impact potentiel à moyen terme. Ils ont aussi signalé les principaux défis de la profession.
Source : France Assureurs
D’après la cartographie des risques dressée par France Assureurs en 2022, le risque cyber se place comme le risque le plus préoccupant pour les compagnies d’assurance pour la 5ème année consécutive.
Deux nouvelles catégories relatives au risque cyber sont créées dans le code des assurances
Afin de mieux piloter et suivre cette activité, deux nouvelles catégories relatives au risque cyber viennent d’être créées dans le code des assurances (article 344-2) :
32 . Dommages aux biens consécutifs aux atteintes aux systèmes d’information et de communication
33 . Pertes pécuniaires consécutives aux atteintes aux systèmes d’information et de communication.
Suite à la publication au Journal Officiel du 20 décembre, la mise en application sera effective sur les comptes ouverts à partir du 1er janvier 2023.
Voici les nouvelles obligations imposées aux assureurs :
- L’inventaire des engagements de l’assureur doit mentionner le type de garantie par référence aux catégories d’assurance, et donc distinguer désormais les garanties cyber 32 ou 33.
- Chaque année, des reporting doivent être établis pour ces nouvelles catégories d’assurance cyber : indemnisations versées, provisions, sinistres, recours.
- Les données comptables et statistiques exigées par l’Autorité de contrôle prudentiel et de résolution (ACPR) devront distinguer spécifiquement les éléments relatifs aux garanties cyber.
C’est une première avancée pour un meilleur suivi de ce risque.

Rejoignez la Cyber Community addactis !
Le marché cyber-assurance européen a encore de nombreux défis à relever pour se structurer et se développer.
C’est dans cet esprit que nous avons créé la Cyber Community addactis®.